Seu Pedro fue al banco a retirar dinero para hacer sus compras mensuales y descubrió, de la peor manera, que su CPF (Identificación del contribuyente brasileño) estaba bloqueado.
Sin comida en casa y sin poder faltar al trabajo, envió a su esposa a buscarme por el "pecado fiscal" que cometió sin saberlo, pero su redención fue imposible porque en el camino le exigieron los números de recibo de las dos últimas declaraciones de impuestos, que, al no haber sido presentadas, ¡podrían ser la causa misma del bloqueo!
El caso de Seu Pedro: Encadenado por R$ 228.00
En realidad, no cumplió porque realmente no lo necesitaba: su magro sueldo de chofer lo mantuvo encadenado a la categoría de exento durante años y, finalmente, dada la urgencia de la situación, se vio obligado a disgustar a sus jefes y pasar una mañana entera visitando las instalaciones de... Servicio de Ingresos Federales sólo para descubrir que toda su familia estaba siendo penalizada por no presentar sus impuestos de 2020.
Luego de que le diera instrucciones de solicitar todos los estados de cuenta del taller desde el 2019, su esposa regresó un par de días después para que finalmente pudiera liberarlos de la vergüenza de tener que pedir dinero a familiares y vecinos para comer, y la siguiente imagen revela lo absurdo de la situación:

Sabiendo que el límite de exención equivale a R$ 28.559,70, pude verificar que en ese año Pedro se vio obligado a realizar unos arduos turnos extras y terminó recibiendo unos ridículos R$ 228,13 además del valor exento: bastaba transcribir los datos para que inmediatamente se ofreciera el reembolso parcial a través del modelo simplificado.
Al incluir información sobre su esposa y su hijo, se hizo disponible toda la "sustancial" cantidad retenida en la fuente, pero para entonces ya era demasiado tarde: el simple conductor de autobús fue sometido a una multa irrevocable y cuantiosa de R$ 165,74.
En concreto, no fue necesario declarar los años posteriores porque los ingresos del señor Pedro volvieron a la exigua normalidad de los límites de exención…
He oído hablar de piratas informáticos que secuestran computadoras y solo las desbloquean después de recibir algún tipo de rescate, generalmente una cantidad exorbitante, pero ver a un gobierno congelar los magros ingresos de una familia para extorsionar una "multa" (que, por cierto, es completamente desproporcionada en relación con las cantidades que nunca se debieron) solo demuestra que el control que permite la tecnología ya es un torturador impersonal y terriblemente malévolo.
Y esto sólo va a empeorar…
De los muchos episodios innecesariamente dolorosos que he presenciado y ayudado a resolver, este fue sin duda uno de los más escandalosos... tanto que después incluso decidí hacer un anuncio un tanto didáctico:

A veces me preguntan si soy contador, pero no me avergüenza decir que solo sé tratar con personas físicas, es decir, las llamadas "personas físicas", y este es un pasatiempo que me interesa tanto que, mientras trabajaba como recepcionista en un evento de contabilidad, una vez me encontré dando instrucciones a un contador profesional que simplemente ignoró algunos de los detalles complicados de las declaraciones de impuestos.
Orgullo a un lado, simplemente no hago el más mínimo esfuerzo por profundizar en las regulaciones de impuestos corporativos, y me estremezco ante el mero pensamiento del riesgo de lidiar con posibles omisiones entre las toneladas de datos que provienen de una entidad legal.
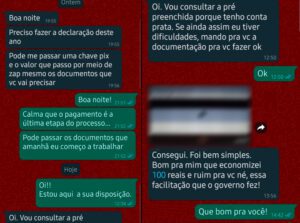
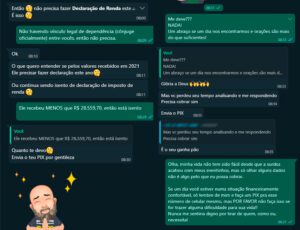
Considero importante aclarar que el impuesto ya se les ha descontado del salario sin su autorización ni conocimiento, así como desilusionar a quienes llegan diciendo que "el SUS [sistema de salud público brasileño] es gratuito"... A partir de las experiencias que viví en 2022 (y siempre preservando la identidad de los involucrados), a continuación presento una galería con tres de los episodios más interesantes, para bien o para mal, que viví:
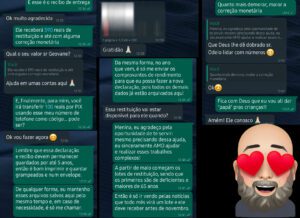
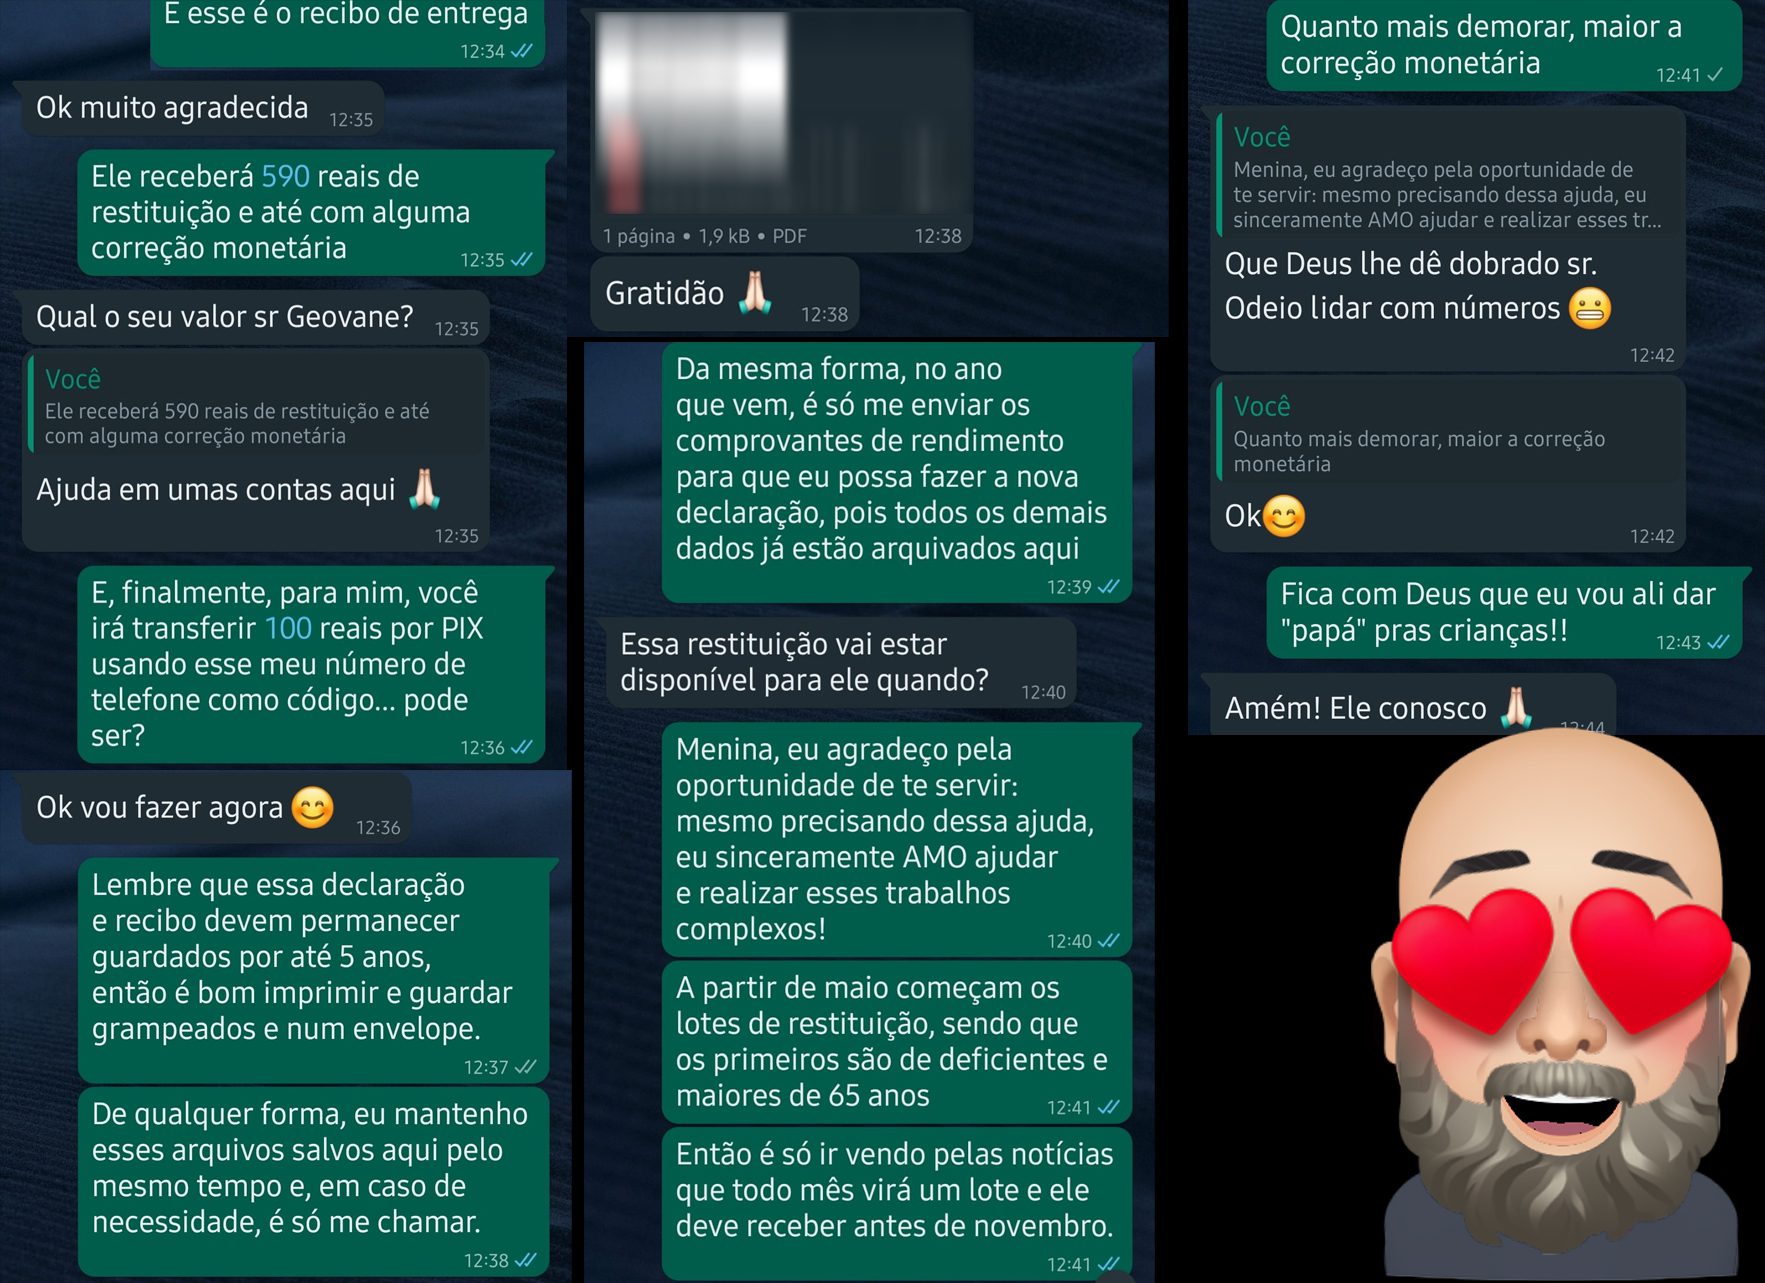
La alegría de anunciar que habrá devolución y el reconocimiento al trabajo bien hecho a nivel técnico.
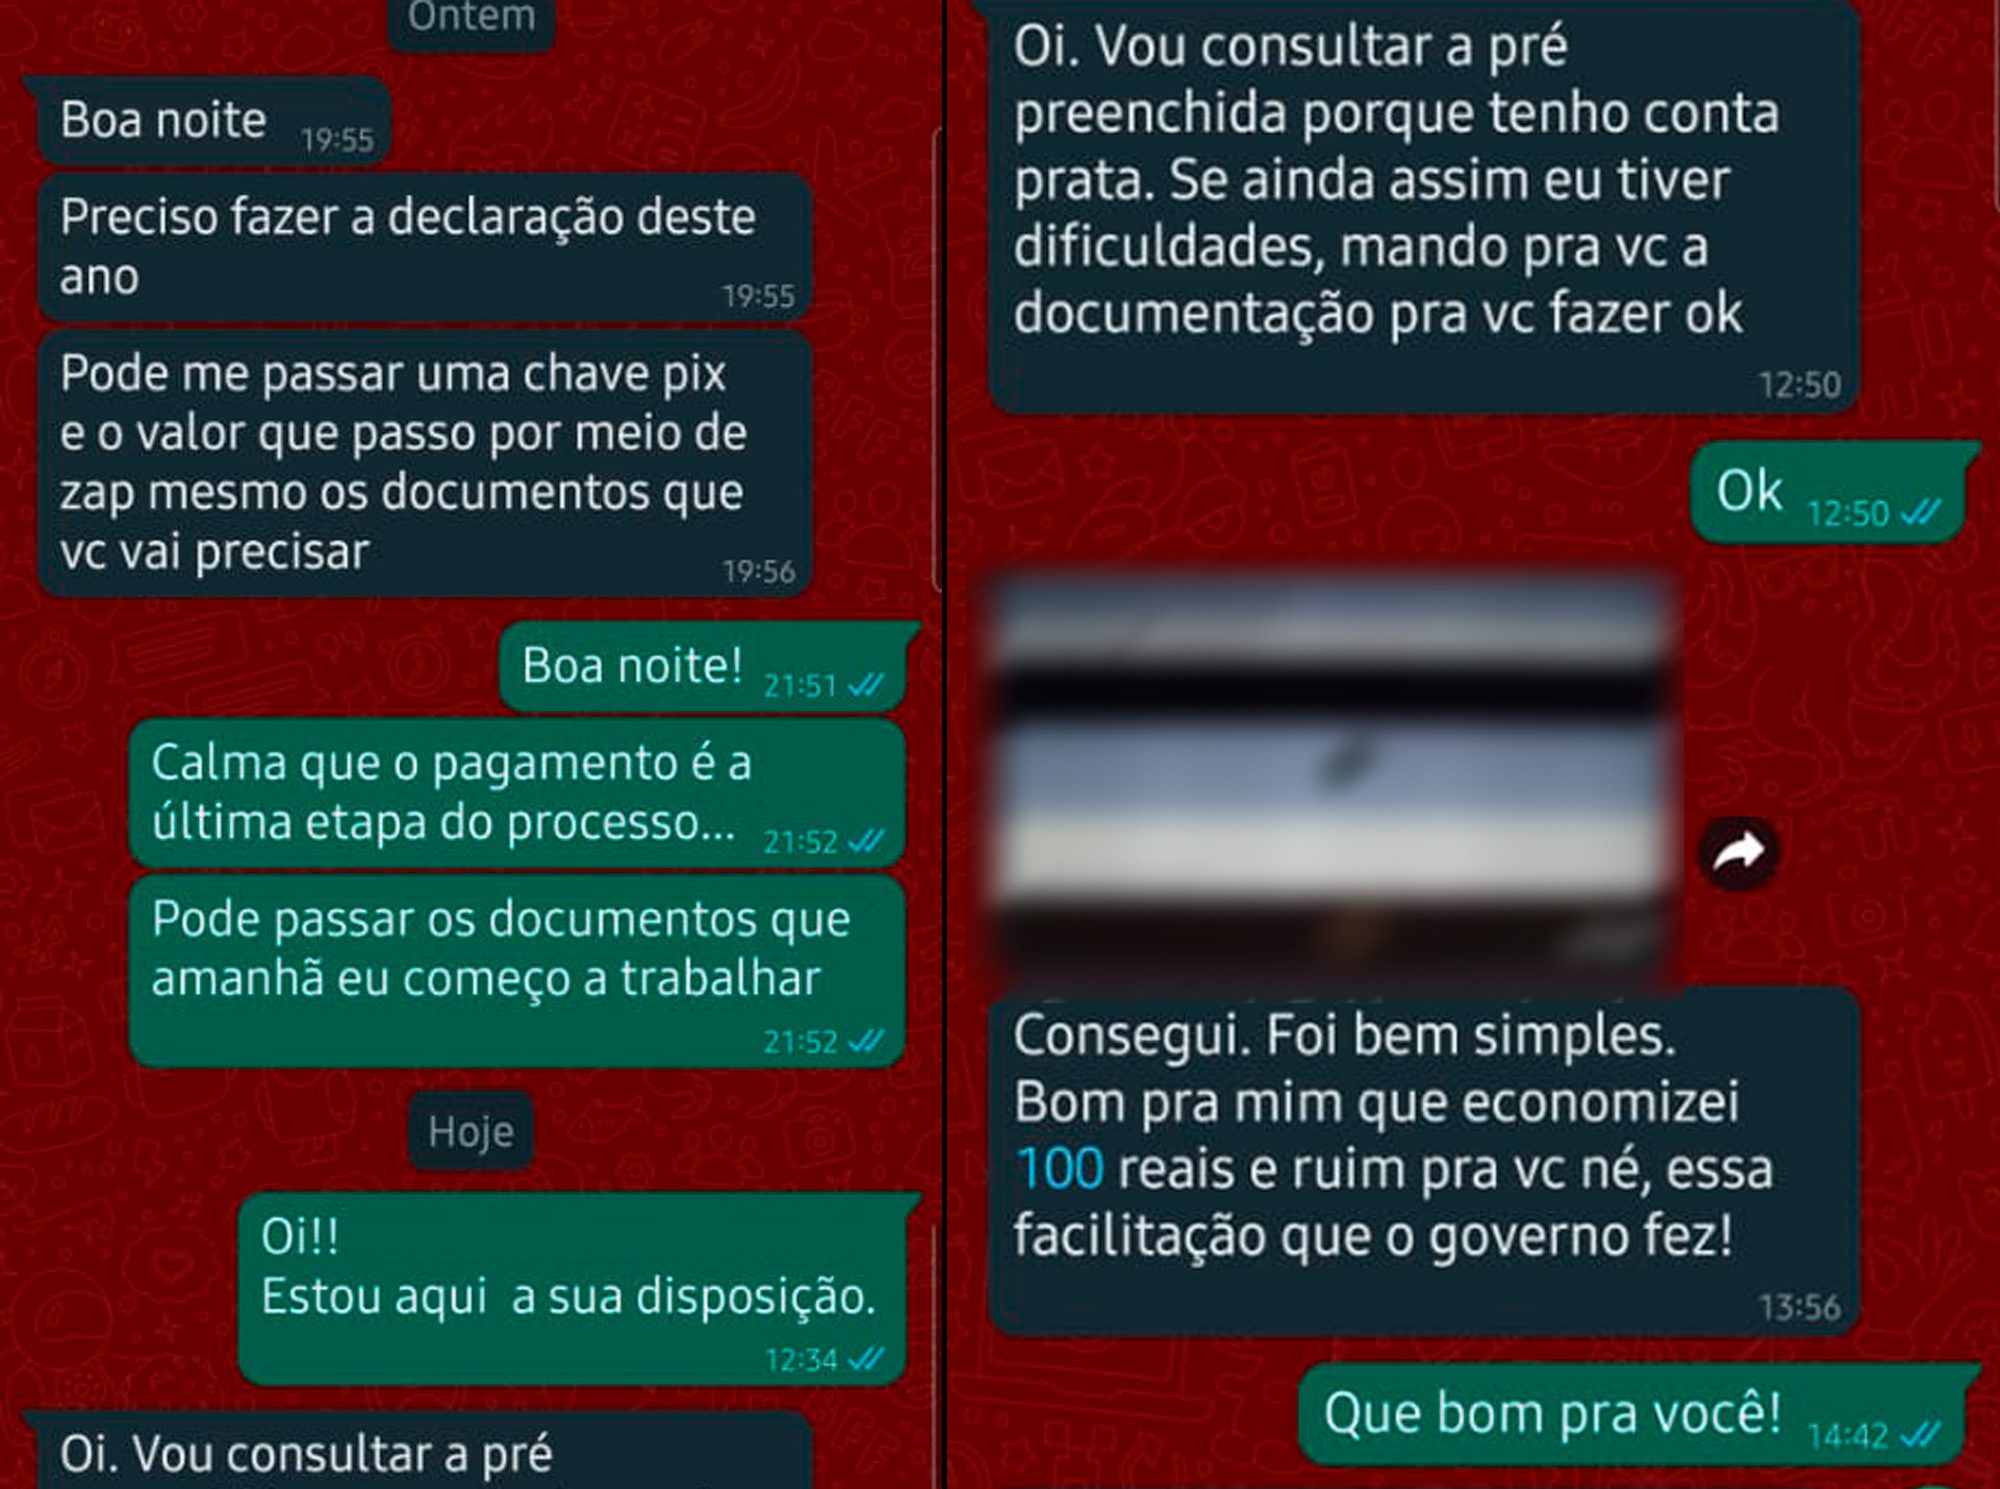
Ese momento en el que ayudas, pero valen más los “ahorros” de R$ 100 que la ética profesional.
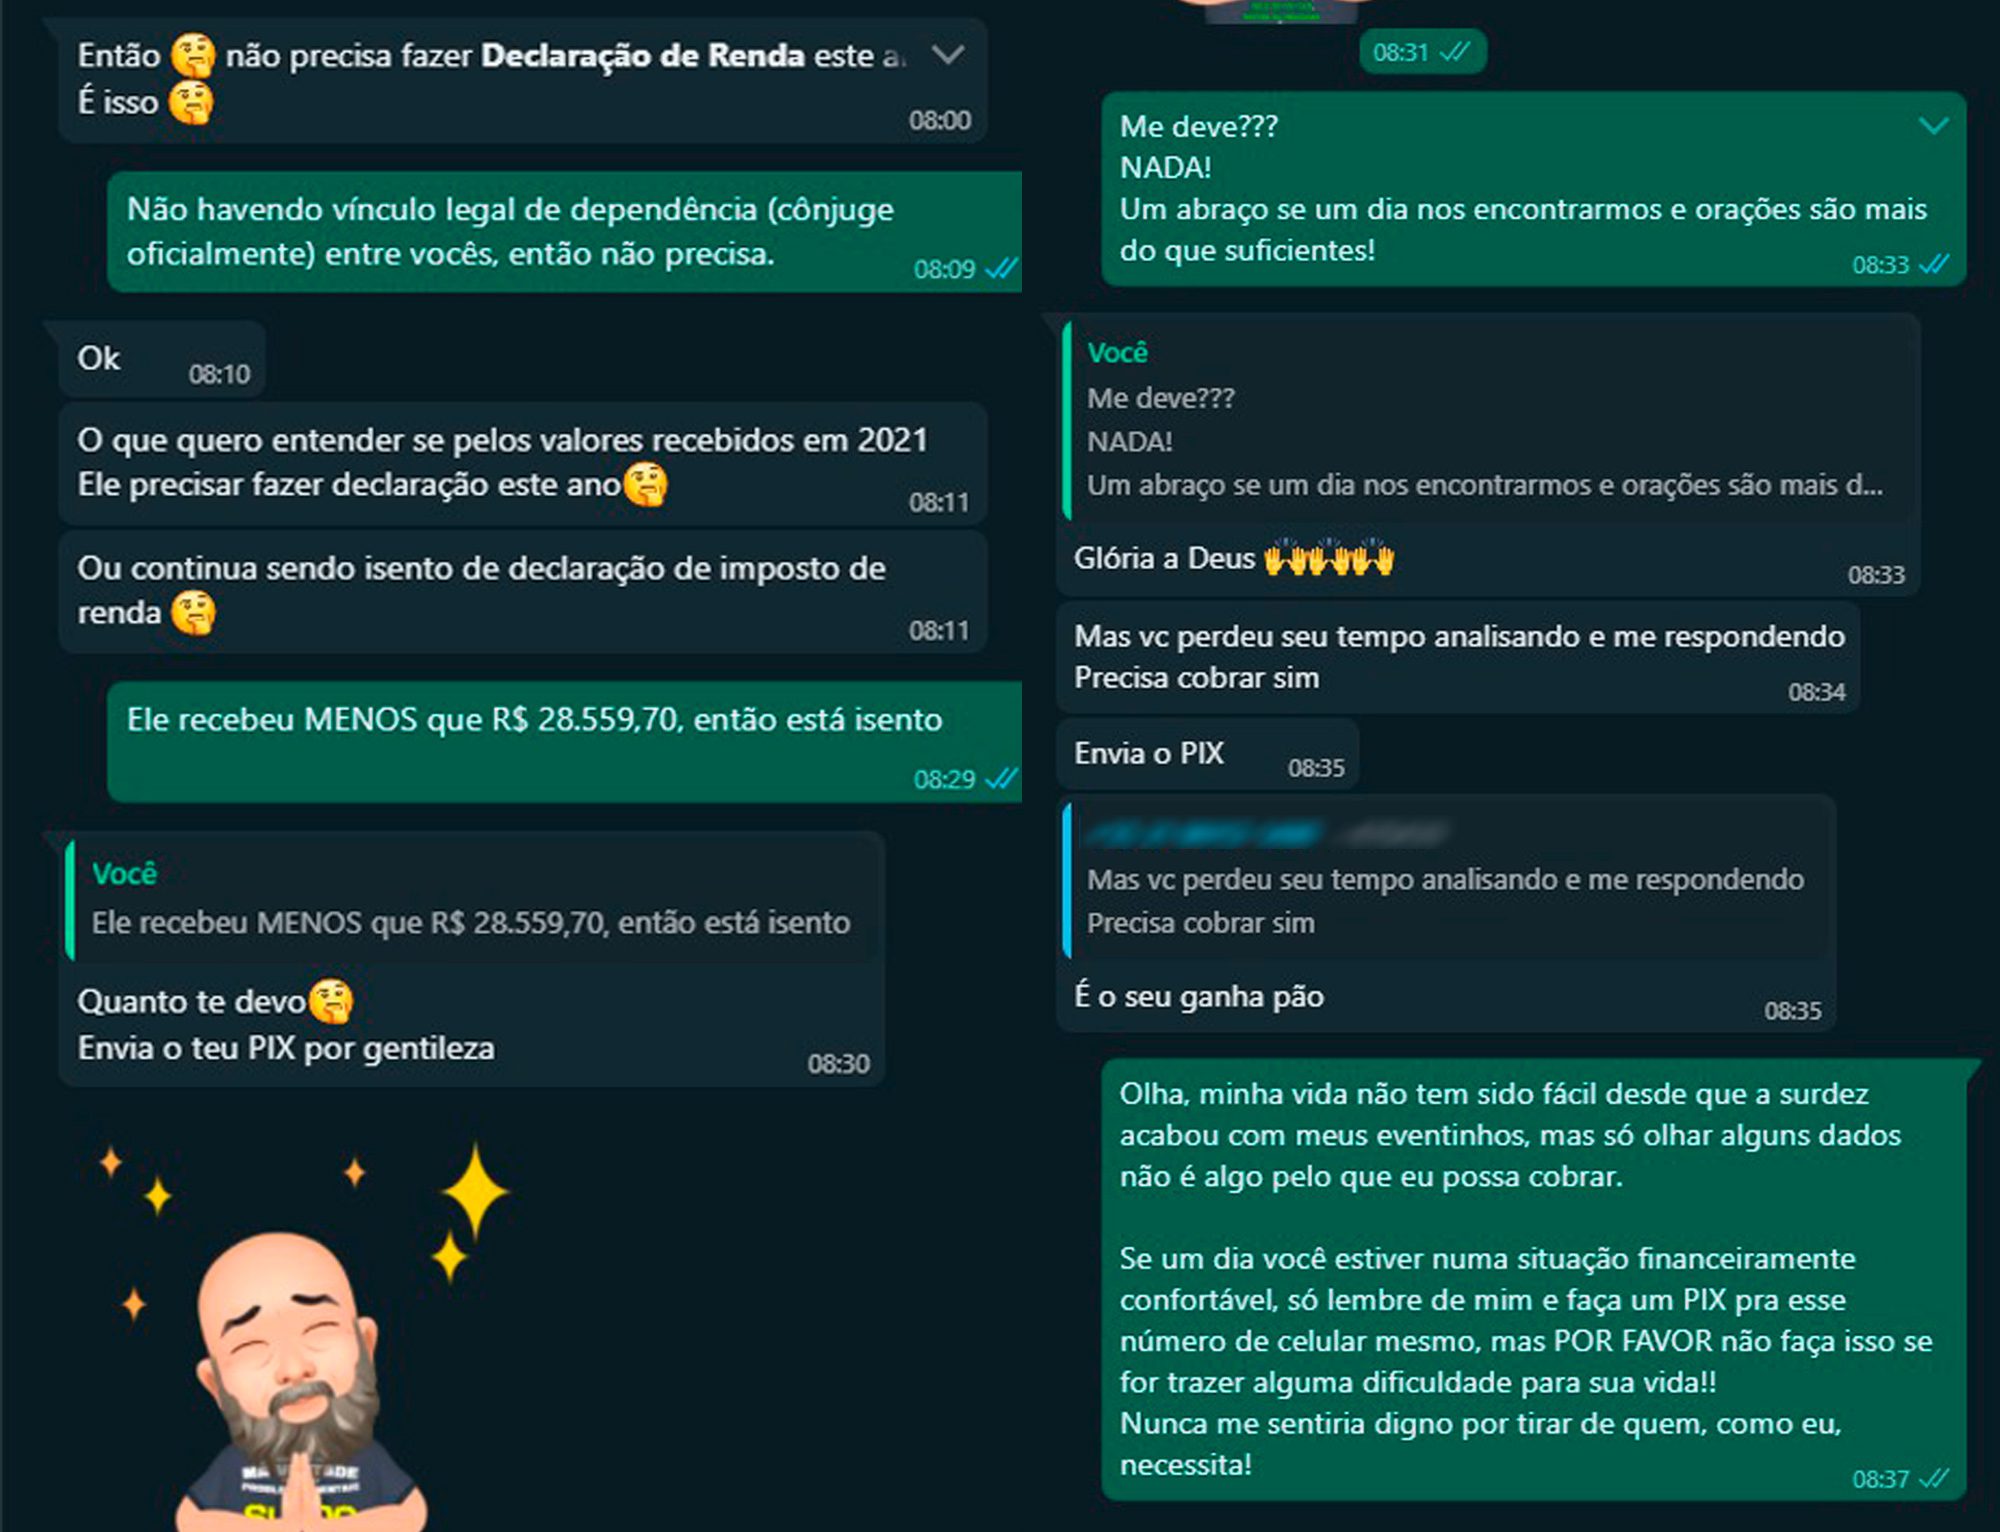
“"Nunca me sentiría digno de tomarle el dinero a alguien que, como yo, está en necesidad." La honestidad está por encima del lucro.
La trampa de la alícuota: el drama de tu droga alucinógena
Desearía poder ayudar a la gente de forma gratuita, pero desde entonces... La sordera me ha alcanzado. La vida ha sido absurdamente difícil financieramente, especialmente desde que llegó la pandemia… y siempre que alguien viene a hablarme de “cuotas para personas con discapacidad”, trato de explicar el complejo tema de los tipos impositivos, del que, casualmente, ¡el Sr. Alucinético fue víctima ayer mismo!

Viudo y jubilado desde 2004, los ingresos anuales de su hijo, Alucinético, están dentro del tramo impositivo 15%, pero su hija ha estado frecuentando fiestas funk y, mientras hacía varios pasos de baile, terminó teniendo un par de nietos que viven en su casa, pero de los cuales no tiene la custodia legal.
Casa llena, inflación, varias deudas pendientes… para paliar la presión económica, Alucinético aceptó un trabajo formal, secundario, que un amigo cercano le venía proponiendo insistentemente, con la esperanza de poder volver a trabajar juntos después de tantos años.
El hecho es que, si bien ese modesto sueldo —que se situaba en el tramo impositivo de 7,51 TP5T— consiguió aliviar la carga de las facturas de luz y las cuotas escolares de los nietos, acabó con la paz de la jubilación, obligando a su "Alucinético" a volver a despertarse en mitad de la noche para enfrentarse, de algún modo, al absolutamente caótico sistema de transporte público de Río de Janeiro y, para colmo, a un jefe cuya amabilidad se limitaba al momento de dar la bienvenida al "nuevo viejo" empleado a la empresa.
Conociendo las capacidades de Alucinético, en poco más de un año en la empresa ya ostentaba responsabilidades de los puestos más altos, que los titulares más jóvenes (y mejor pagados) en ocasiones no cumplían: si la propuesta inicial era una actividad más relajada, más compatible con la edad de un jubilado, la realidad era que este abuelo de familia llegaba a casa recién sobre las 22:00... ¡y se despertaba a las 5:00 del día siguiente!
El primer peaje de esta aventura se pagó en términos de salud, con dolorosos daños digestivos y óseos.

La segunda entrega llegó a principios de esta semana, cuando me trajo los documentos para preparar su declaración de impuestos: si su primera fuente de ingresos fue gravada en la fuente a una tasa de 15% y esta segunda, dolorosa actividad fue gravada a 7,5%, la suma de las dos lo colocó en la "cima de la pirámide impositiva", lo que lo obligó a calcular la dolorosa tasa de 27,5% sobre el monto total de sus ganancias.

He intentado utilizar todos los atenuantes posibles, pero su hija, además de tener más de 24 años, nunca ha pisado una universidad.
Además de él mismo, paga el seguro médico de todos los miembros de la casa y la escuela de sus nietos, pero no tiene la custodia legal de ellos, lo que le impide declararlos como dependientes.
Finalmente, no teniendo a quién recurrir, tuve que informarle a su Alucinógeno que debe dos mil doscientos cuarenta y tres reales con cincuenta y cinco centavos a la Receita Federal y que, en el mejor de los casos, podríamos convertir esa cantidad en ocho cuotas de R$ 280,44 con débito automático…
Se sentó y no pude evitar notar que se le llenaban los ojos de lágrimas. Aceptó el vaso de agua que le ofrecí y, tras un profundo suspiro, me preguntó con voz temblorosa:
¿De dónde voy a sacar ese dinero, muchacho?
Su angustia fácilmente podría ser la mía si, habiéndome retirado de la Fuerza Aérea, aceptara cualquiera de los puestos de cupo que me han ofrecido, y luego, al no aceptar, empezaran a susurrar a mis espaldas que no estaba dispuesto y no quería trabajar…
El sistema que castiga a quienes trabajan
Finalmente, hoy viernes, me lo encontré llevando a sus nietos al colegio y sólo me dirigió la palabra brevemente:
— ¡Dejé esa angustia atrás en Barra!
Se notaba que no estaba precisamente contento, pero que, sin duda y a pesar de las incertidumbres, había alivio en su voz.
A pesar de que los nombres están cambiados, este texto no es en absoluto ficción y sólo me permite concluir con una pregunta a la que realmente no sé la respuesta:
Mientras los programas de asistencia social apoyan a los perezosos, ¿cómo se puede ser feliz y prosperar en una nación donde la legislación fiscal se creó para penalizar a los que trabajan más duro?
Gracias por leer hasta aquí, e invito a todos a comentar educadamente con sus respuestas, si tienen alguna…
Publicaciones relacionadas
Suscribir
Acceso
Por favor inicia sesión para comentar
0 Comentarios
El más antiguo